欢迎来到四海一站式企业服务平台!
服务热线:18934354379(微信同号)

四海企业服务
SIHAIQIYEFUWU
您身边的财税管家!
发票税率栏特殊标识全解析
四海财税管家2026-09-21 09:06:1298
日常审核发票,你是不是经常遇到:税率栏没有13%、9%、6%、3%、1%(小规模纳税人3%征收率应税项目,减按1%征收政策执行至2027年12月31日),反而出现*、***,甚至直接写“不征税”、0%、空白等特殊情况?
很多财务人员看到就困惑,分不清是否合规、能不能入账、能否抵扣进项。今天一次性讲透所有税率栏特殊标识,以后审核发票再也不用纠结。
一、税率栏:*(单星号)
• 适用场景
电信话费、宽带费汇总开具的增值税普通发票(含纸质普票、电子普票)
部分旧系统下小规模纳税人免征增值税项目开具的普通发票(现行主流系统已改为“免税”字样)
• 出现原因
电信多税率合并展示:电信业务同时包含基础电信服务(9%)和增值电信服务(6%)。自2026年1月1日起,手机流量、短信彩信、互联网宽带接入已由增值电信调整为基础电信,税率由6%调整为9%。开票系统自动合并多税率项目,统一显示为单星号*。
少数免征增值税场景在旧开票系统中也会显示*。
• 实务要点补充
电信业务开具增值税专用发票不会显示*,会正常分列对应税率。
电信普通发票的税额栏通常也显示为*(国税总局特许运营商电子发票不做价税分离),但不影响收票方正常使用。
• 核心判定

二、税率栏:***(三星号)
三星号是最易混淆的标识。区分合规与否的核心看:有无税额、有无备注、发票类型。
1. 差额征税发票(必须备注“差额征税”)
· 适用行业
劳务派遣、人力资源外包、旅游服务、经纪代理服务等选择差额计税的行业。
· 2026年重要政策变化
一般纳税人:提供劳务派遣服务,自2026年1月1日起取消5%简易差额计税,改为6%一般计税差额扣除(代用工单位支付的工资、社保、公积金可从含税销售额中扣除)。
小规模纳税人:2026-2027年过渡期内,提供劳务派遣服务统一按1%全额计税(3%减按1%),不再适用差额计税。
特别提示:一般纳税人适用差额计税须具备相应资质。无劳务派遣资质的企业,不得扣除代付工资、社保等,须按全额6%计算缴纳增值税,且不得开具差额征税发票。
· 核心判定
税额:票面带有对应计税金额。
进项抵扣:取得合规专票,按票面注明税额正常抵扣(票面税额已为差额计税后的可抵扣税额,无需二次计算);普票不可抵扣。
关键红线:无“差额征税”备注的三星号发票,直接拒收,不予报销入账。
注:行业选择全额计税开票时,税率栏正常显示征收率,不会显示***。
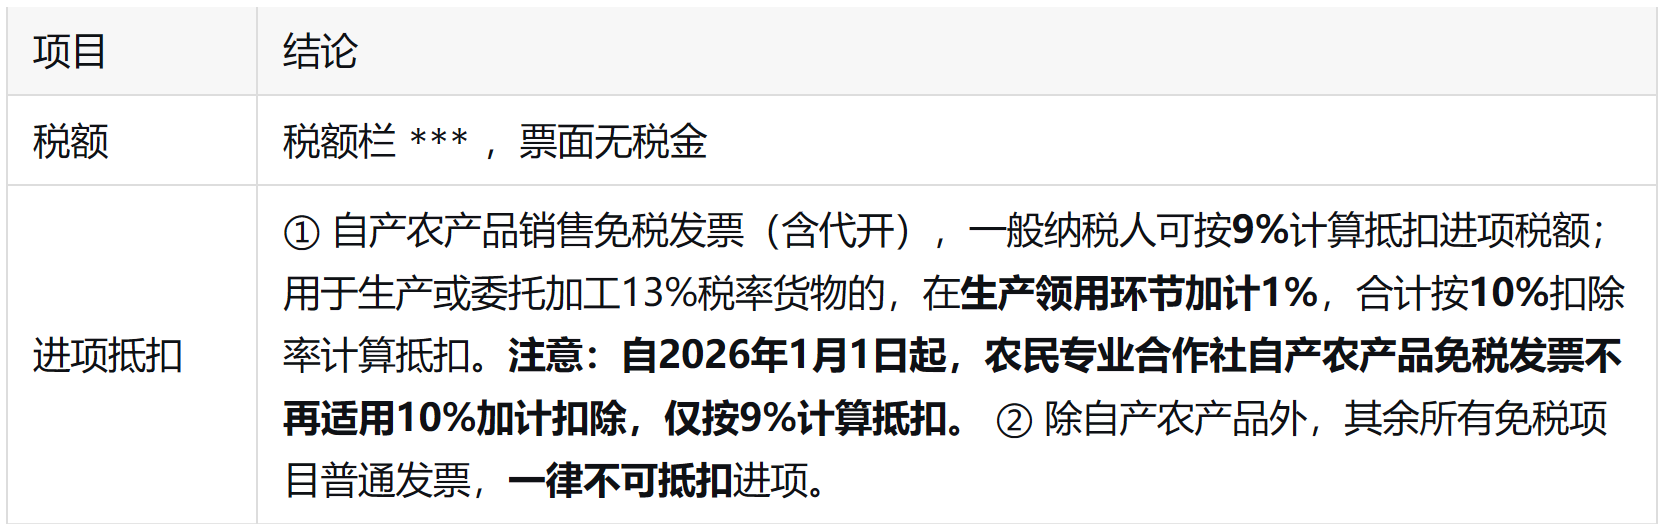
2. 免税项目发票
· 适用行业
医疗服务、教育服务、跨境免税服务等免征增值税项目。
· 实务区分
纳税人自行开具的合规自产农产品免税发票,税率栏规范标注“免税”字样,不会显示***。
税务机关代开的自产农产品免税发票,税率栏正常显示***,属于合规情形。
· 核心判定
3. 个人/住房租赁企业出租住房发票
· 政策依据
《财政部 税务总局 住房城乡建设部关于完善住房租赁有关税收政策的公告》(2021年第24号)。个人出租住房,以及住房租赁企业向个人出租住房,可按规定享受优惠征收率。
核心判定
展示形式:系统常态合规展示为1.5%;极少数代开票面显示***属于系统展示差异,仍为合规发票。
税额:合规票面带有对应计税金额。
进项抵扣:取得合规专票可正常抵扣,普票不可抵扣。
必备要求:专票、普票的备注栏均必须注明不动产详细地址,无备注为不合规发票。
重要区分:2026年增值税法施行后,个人出租住房按3%征收率减按1.5%缴纳增值税;住房租赁企业(一般纳税人)向个人出租住房,可选择适用5%征收率减按1.5%简易计税。两类主体适用的政策依据和征收率规定不同,取得发票时需注意区分,但票面税率栏均为1.5%(或极少数代开显示***)。
4. 小规模未达起征点免税普票
· 政策依据
小规模纳税人月销售额≤10万元、季度销售额≤30万元,开具普通发票可享受免征增值税政策。
· 核心判定
适用范围:仅限3%征收率应税项目的增值税普通发票;5%征收率项目(不动产租赁等)未达起征点,税率栏正常显示5%,不显示***。
税率栏显示:根据国家税务总局规定,现行金税系统下,合规开具的免税普通发票税率栏应填写“免税”字样。“免税”是合规标准显示,不再显示***(极少数旧代开系统可能例外,但不建议作为判定依据)。
发票限制:仅限普票;小规模开具专票不享受免税,税率栏正常显示1%。
税额:票面无税金。
进项抵扣:一律不得抵扣。
三、税率栏:“不征税”
· 编码范围
601–650系列不征税专用税收分类编码(共31项。其中601–616为原保留项目,常见如601预付卡销售、602预收款、612建筑服务预收款等;617–650为2026年增值税法施行后新增项目)。
· 适用项目
充值卡充值、各类预收款、建筑服务预收款、融资性售后回租等未发生实际应税销售行为的收款场景。
· 核心判定
税额:票面无税金。
进项抵扣:一律不得抵扣进项税。
业务用途:仅作为企业收款凭证,不属于增值税应税发票。待后续实际业务履约、发生应税行为后,销售方需重新开具应税发票,方可正常入账、抵扣。
四、税率栏:0%(零税率)
· 适用场景
出口货物、跨境应税服务等适用增值税零税率的业务。
· 核心判定
税额:票面税额为0。
进项抵扣:企业对应采购进项税额可正常抵扣,符合政策条件可申请出口退(免)税。
重要区分:零税率 ≠ 免税。零税率是法定税率,对应进项可抵扣;免税项目不得抵扣进项。
· 实务提示
若出口货物退税率为零且属于免税商品,则不能开具0%税率,应按免税开具发票,进项税额不得抵扣。
五、税率栏:空白(高频易错)
按发票类型严格区分,为日常稽查高频风险点:
增值税专用发票:税率栏空白属于严重不合规发票,一律退回重开,不得入账、不得抵扣。
增值税普通发票(含电子普票):现行金税系统下,合规发票税率栏不会空白。除极少数不征税项目(如610“有奖发票奖金支付”)外,税率栏空白属于开票异常,一律拒收重开。
(来源:一凡财税)
【佛山本地提醒】在佛山禅城/南海实际审核发票时,遇到税率栏为“*”“不征税”或空白的发票,是否合规、能否抵扣,具体口径和操作细节仍以主管税务机关的指引为准。
如果你正在佛山准备注册公司,或对发票审核、进项抵扣的具体操作有疑问,欢迎评论区或私信说说你的情况,我们会结合佛山本地的实操经验帮你梳理。